增速退潮、份额重排:7 月榜单揭示的五个信号(附 6 条预测验收)
OPENROUTER 数据深读 · 2026 年 7 月
文 / 六六爸比 · 数据周期 2026-07-30(OpenRouter 本周数据)
✦ 4 平行宇宙 × 4 大中国黑马 · OpenRouter 7 月全视角复盘
数据说明:本次抓取时间为 2026-07-30。OpenRouter Rankings 页面当前仅提供 "This Week" 周度视图,无月度汇总切换选项。以下分析基于 7 月最后一周数据,部分趋势与上月月度汇总存在口径差异,已做标注说明。Tool Calls / Images / Top Apps 三个板块因页面动态渲染限制,具体排名数据未能提取。
7 月的 OpenRouter 榜单,如果用一个词概括,不是"变天",是"退潮"。
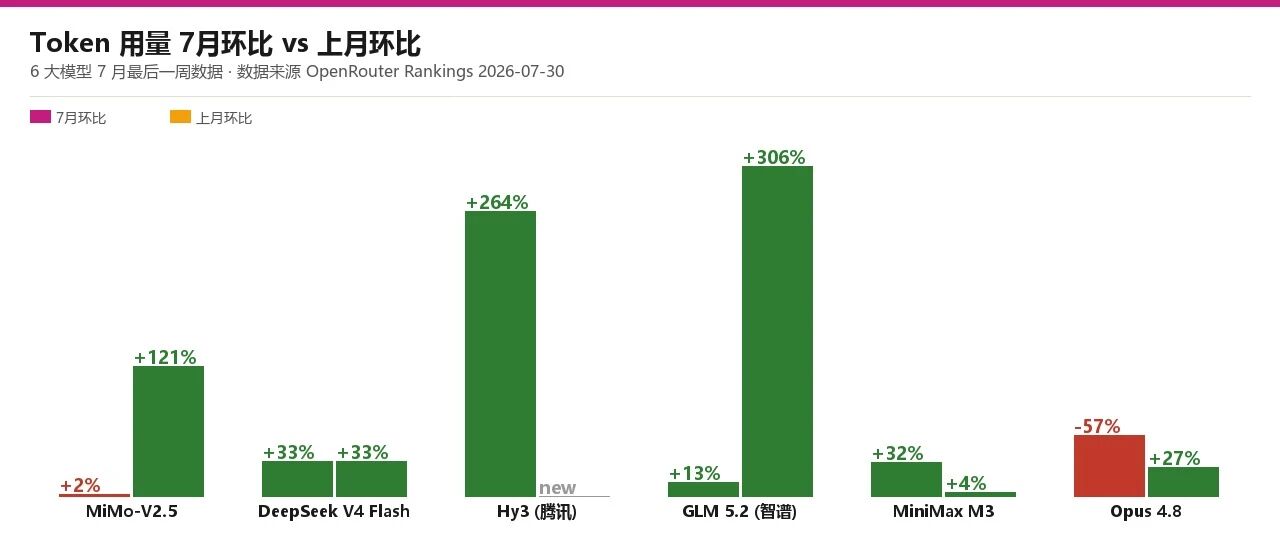
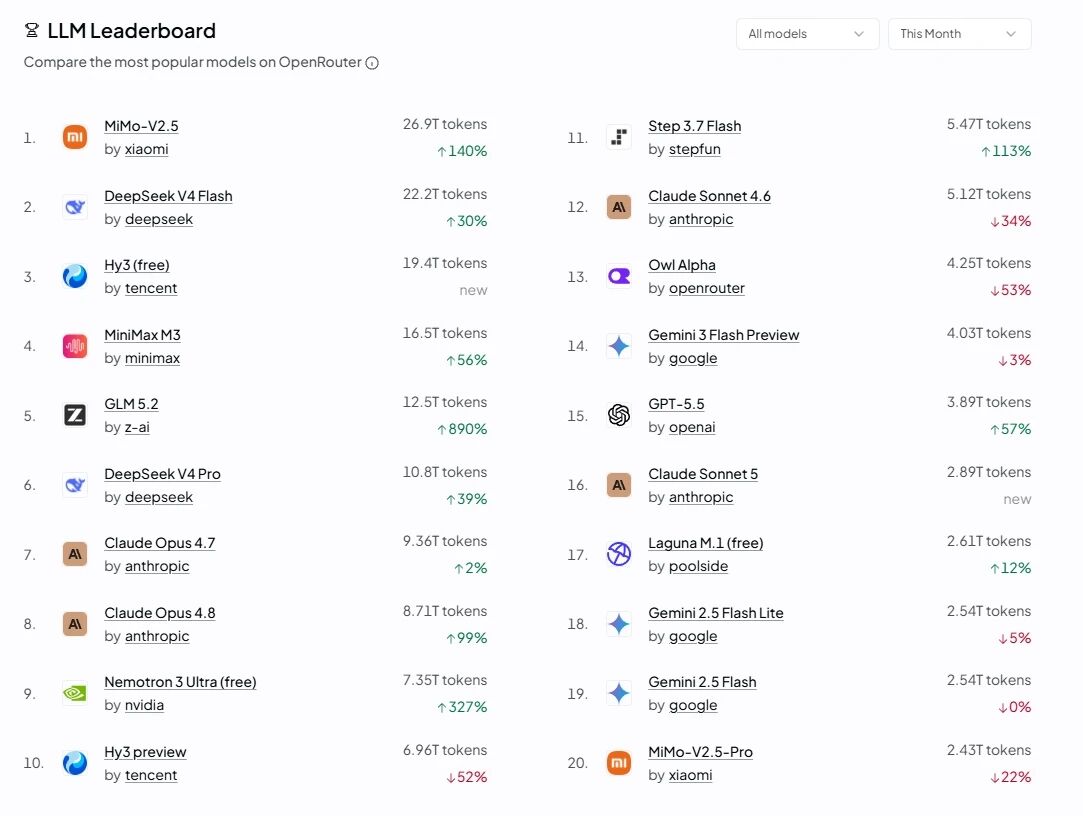
上个月那些三位数的环比增速——MiMo +121%、GLM +306%、Nemotron +279%——这个月全不见了。MiMo 环比只剩 2%,GLM 从 +306% 摔到 +13%,曾经屠榜的中国模型里,唯一还在加速的是腾讯 Hy3(+264%),但它冲上来的方式却变了:上个月是 Hy3 (free) 空降第 3,这个月 free 版掉出前十,付费版 Hy3 以 +264% 的环比冲到第 3。
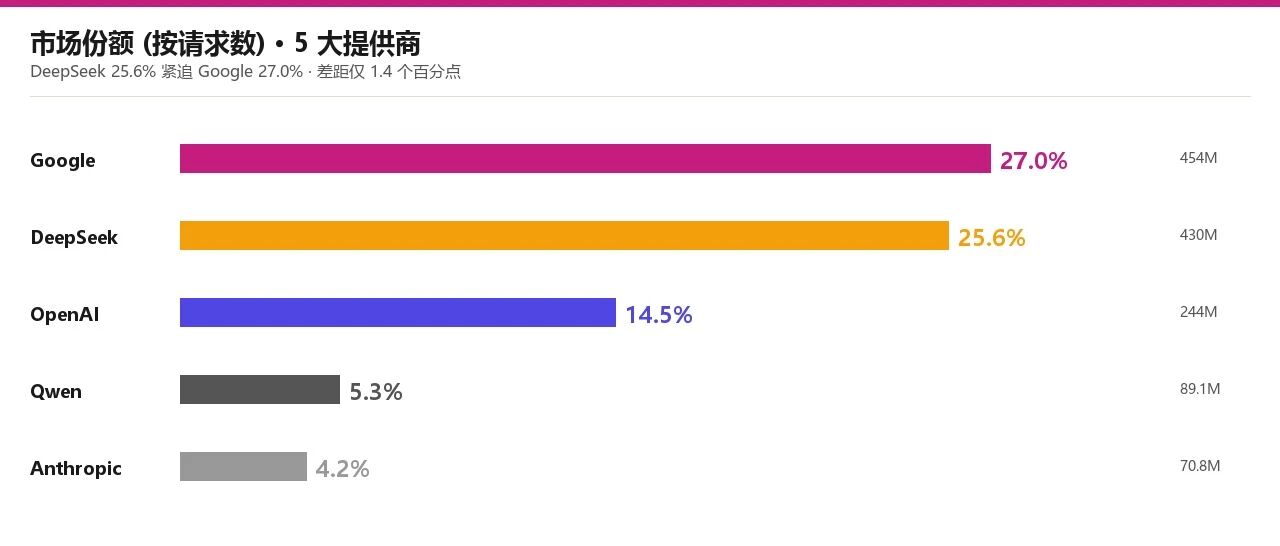
增速退潮的同时,份额正在重排。DeepSeek 的请求数份额从"个位数"一跃到 25.6%,与 Google 的 27.0% 只差 1.4 个百分点。而 Anthropic 的 Claude Opus 4.8 环比暴跌 57%,是头部榜单里跌幅最大的单一模型。
下面一层层拆。
现象一:增速全面退潮,中国模型的"爆发式增长"进入平台期
先看 Token 用量总榜头部,对比上月的环比数据:
↑ 同数据图表版 (Token 用量 7月环比 vs 上月环比)
📷 网页截图 · OpenRouter 官方榜单
↑ 同数据图表版 (Token 用量 7月环比 vs 上月环比)
两个信号非常明显:
第一,爆发式增长不可持续。MiMo 和 GLM 上月的三位数增速是典型的"新品/新策略红利期"——MiMo 是手机端多模态生态的首次放量,GLM 是 Fable 5 下架后的替代性迁移。红利消化完之后,增速回归常态。+2% 和 +13% 才是正常的产品生命周期曲线。
第二,DeepSeek 的稳定性被低估了。连续两个月环比 +33%,在头部模型里是唯一的"匀速增长"。这说明 DeepSeek 的增长不是靠一次性事件(发布、免费、下架替代),而是靠持续的性价比口碑和 Agent 生态渗透——这是更健康的基本面。
最刺眼的是 Claude Opus 4.8 的 -57%。上个月它还在以 +27% 的增速扩张,这个月直接腰斩。原因很可能与 Fable 5 的回归有关——Benchmark 榜上 Fable 5 以 59.9 分排到第 2,而 Opus 4.8 的"Fallback"组合标签暗示 Anthropic 自己也在引导流量向新架构迁移。Anthropic 正在内部切换旗舰,旧旗舰被主动弃用。
现象二:请求数份额重排——DeepSeek 与 Google 仅差 1.4 个百分点
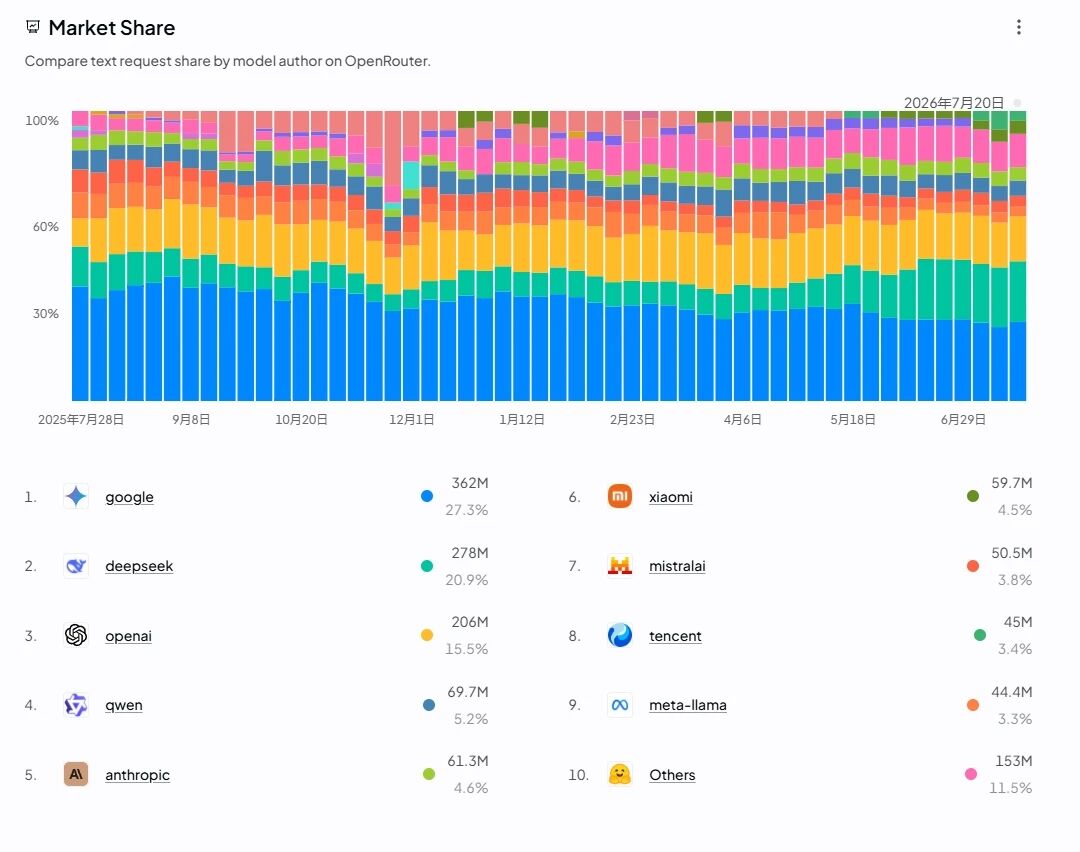
市场份额榜(按请求数)发生了上个月没有过的变化:
↑ 同数据图表版 (市场份额 5 大提供商)
📷 网页截图 · OpenRouter 官方榜单
↑ 同数据图表版 (市场份额 5 大提供商)
DeepSeek 的请求数份额从"个位数"直接跳到了 25.6%。这是本月数据里最剧烈的一条变化。需要注明口径差异:上月月度汇总中 DeepSeek 请求数份额被归类为"个位数",而本周数据中 DeepSeek 达到 25.6%,与 Google 的 27.0% 仅差 1.4 个百分点。
Google 的份额从 38.8% 掉到了 27.0%。下降 11.8 个百分点不是小数目。原因可能有两个:一是 DeepSeek 的轻量 API 调用在本周集中爆发(MiMo 和 DeepSeek 的双线铺量),二是 Google 的份额本身有周期性波动——Gemini Flash 系列的调用量在某些周会集中到特定区域。
但趋势是明确的:在"次数"这个维度上,中国模型正在从"货运铁路"变成"客运+货运两用"。DeepSeek 不再只是跑 Agent 重负载的大宗商品,它的轻量调用也在快速起量。
现象三:腾讯 Hy3 的"免费→付费"切换,验证了预测一
上个月我写过一条预测:
"免费档年底前成为一线厂商标配,免费模型 token 占比冲击 30%。"
腾讯在 7 月做了一件反直觉的事:它把免费版 Hy3 从前十撤了下来,让付费版 Hy3 以 +264% 的环比冲到第 3。
这不是放弃免费策略,而是升级打法。上个月 Hy3 (free) 19.4T 是付费版的 3.4 倍,说明免费版是"漏斗入口"。这个月付费版接过流量——用户已经被免费版教育过了,转化率开始兑现。免费没有消失,它只是完成了第一阶段的历史使命。
这条数据验证了预测一的方向,但修正了时间线:免费不是终点,付费转化才是。腾讯可能是第一个跑通"免费→付费"闭环的中国大模型厂商。
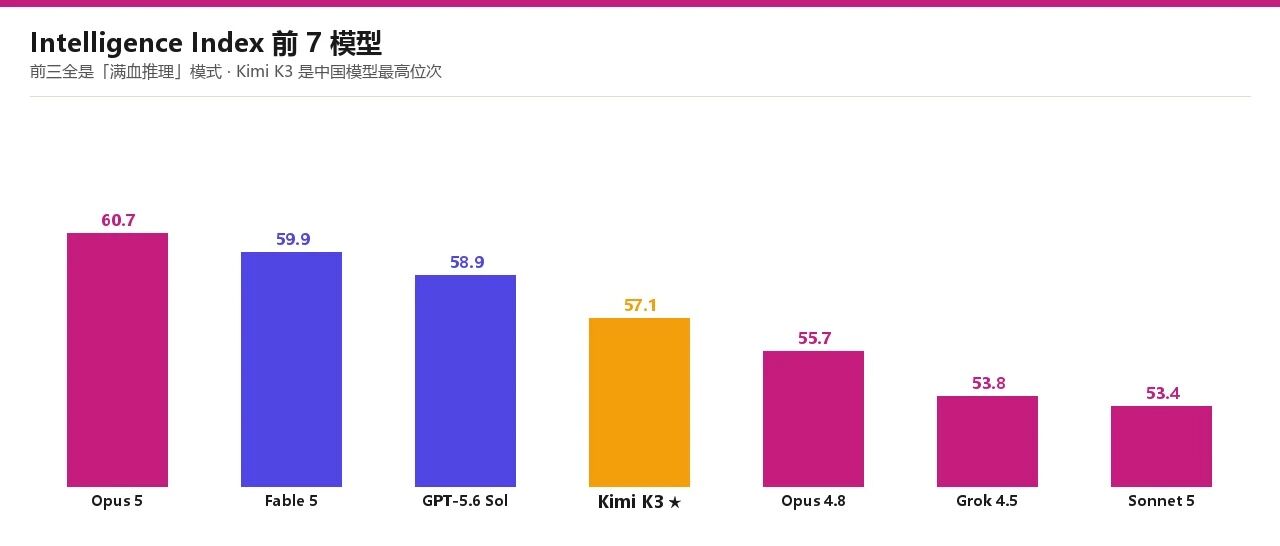
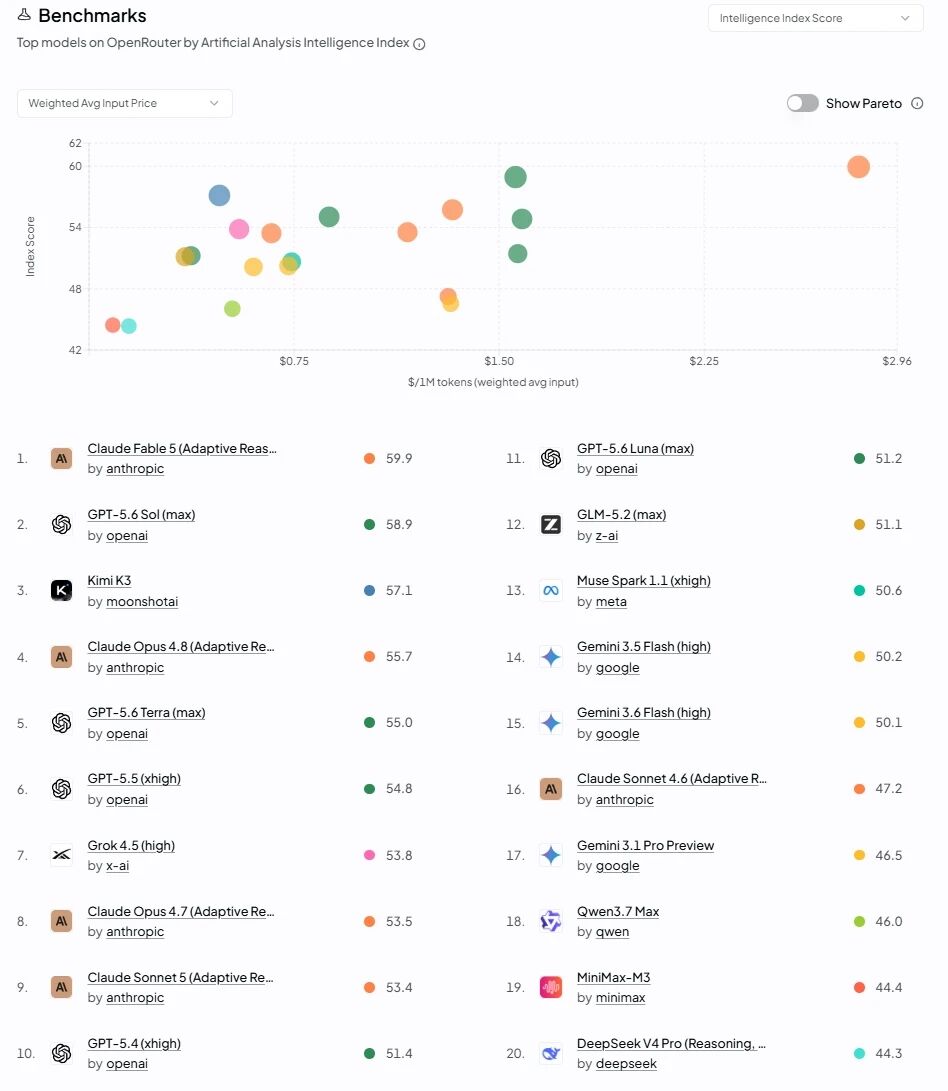
现象四:Benchmark 榜前三全是"满血推理",Kimi K3 守住第 4
基准测试榜(Intelligence Index)头部:
↑ 同数据图表版 (Intelligence Index 前 7 模型)
📷 网页截图 · OpenRouter 官方榜单
↑ 同数据图表版 (Intelligence Index 前 7 模型)
前三名的共同标签是"Adaptive Reasoning, Max Effort"——也就是满血推理模式。Anthropic 在这个战场上投入了最多资源:前 10 名里 Anthropic 占 5 席,而且第 2 名的 Fable 5 明确标注了"Opus 4.8 Fallback"——这是路由系统的早期形态。
Kimi K3 以 57.1 分守在第 4,是中国模型在智能榜的最高位次。但除了 Kimi K3 之外,前 20 名里没有其他中国模型——智能溢价层仍然被美系旗舰牢牢把持。
不过注意一个细节:Grok 4.5 以 53.8 分冲到第 8,这是 xAI 首次进入 Intelligence Index 前十。Musk 的模型在走一条不同的路——不追求最高分,但追求"足够聪明+足够便宜+足够快"的均衡点。Grok 可能是夹在溢价层和苦力层之间的新物种。
现象五:高端支出全线负增长,但 GLM 和 GPT-5.6 Sol 在涨
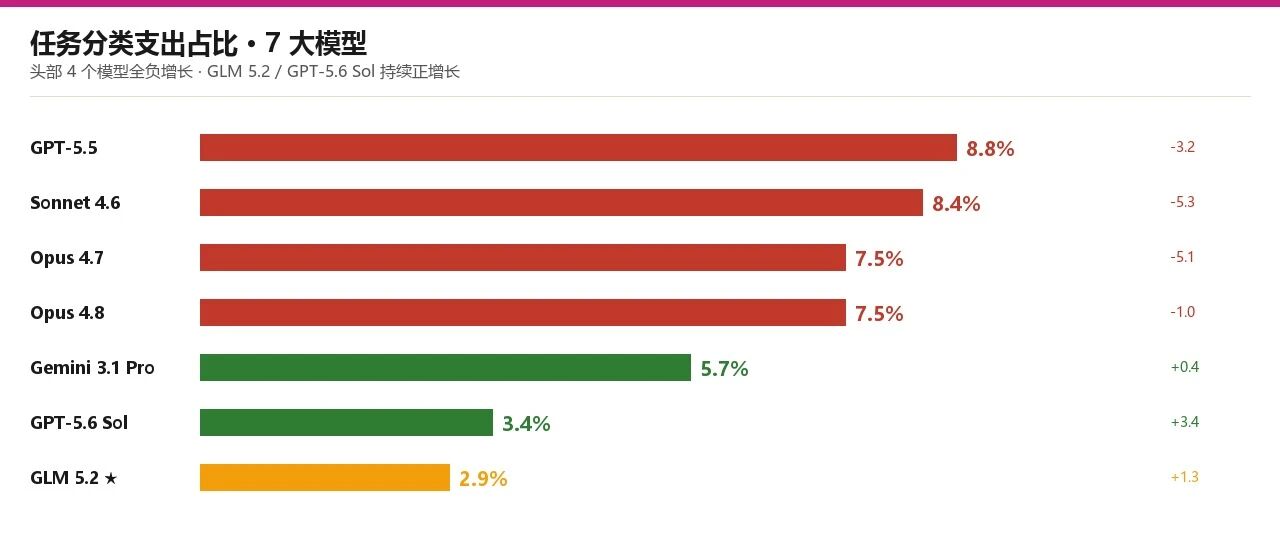
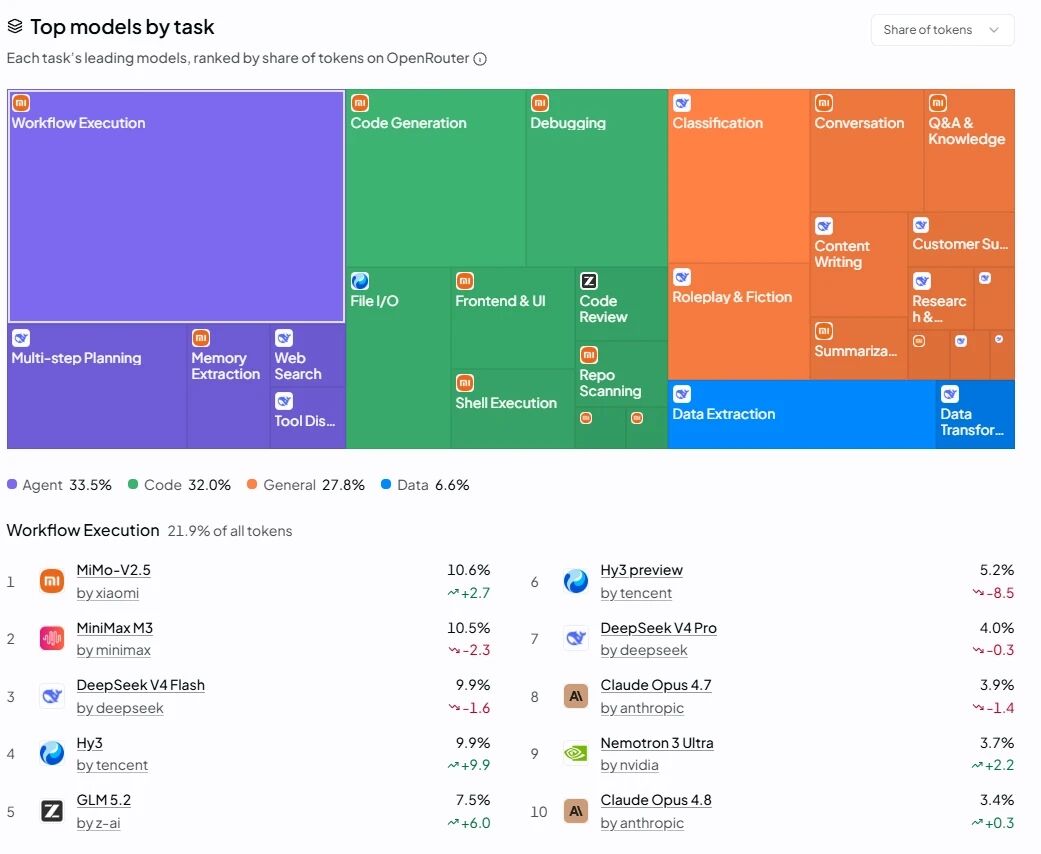
任务分类支出榜(Classification)的数据延续了上个月的趋势,但幅度更大了:
↑ 同数据图表版 (任务分类支出占比 7 大模型)
📷 网页截图 · OpenRouter 官方榜单
↑ 同数据图表版 (任务分类支出占比 7 大模型)
头部四个模型全部负增长,而且跌幅比上个月更深。Claude Sonnet 4.6 和 Opus 4.7 都跌了 5 个百分点以上,这不是季节性波动,是结构性转移。
在涨的是谁?两个方向:
新旗舰红利:GPT-5.6 Sol 以 +3.4 的涨幅空降第 6,这是新模型上市的标准曲线——早期采用者集中涌入,下个月大概率回落。
苦力层上攻:GLM 5.2 支出占比 +1.3,连续两个月正增长。上个月它在 Token 榜暴涨 +306%,这个月增速回落到 +13%,但支出占比还在涨——说明用户结构在升级,从"随便试试的免费用户"变成了"愿意付费的真实需求用户"。
任务分类的整体结构也值得注意:General 33.8%、Agent 31.0%、Code 25.1%、Data 10.1%。Agent 任务已经占到总支出的 31%,与 General 仅差 2.8 个百分点。这个比例在上个月的文章里没有披露,但趋势是明确的:Agent 正在从"实验性用途"变成"主用途"。
背后的逻辑:三层结构在 7 月的演化
上个月我提出了"智能溢价层 / Agent 苦力层 / 多模态走量层"的三层框架。7 月的数据让这个框架更清晰,也出现了一些新变量:
第一层 · 智能溢价层
Claude Opus 5、GPT-5.6、Kimi K3 这一档。7 月的核心变化是"满血推理模式"成为标配标签——Benchmark 榜前十里有八个带了 Adaptive Reasoning 标签。Anthropic 甚至开始用路由系统(Fable 5 + Opus 4.8 Fallback)来替代单一模型。这一层的护城河还在,但支出份额的加速流失说明:愿意为顶级智能付溢价的用户,正在向"新旗舰"快速迁移,旧旗舰的生命周期急剧缩短。
第二层 · Agent 苦力层
DeepSeek、MiMo、MiniMax、GLM、Hy3 的主战场。7 月的关键演化是"增速退潮但份额重排"——总量增长放缓,但 DeepSeek 的稳定性、腾讯的免费→付费转化、GLM 的用户结构升级,都在说明这一层正在从"野蛮增长"进入"精细运营"。Agent 任务占支出 31% 的数据是这一层最有力的佐证。
第三层 · 多模态走量层 + 新变量
Google 的份额从 38.8% 掉到 27.0%,但仍然是请求数第一。多模态走量层的绝对地位没有动摇,但 DeepSeek 的轻量调用正在侵蚀这一层的边缘。更值得关注的是 Grok 4.5——它不属于任何一层,而是在三层之间找平衡点:智能分数 53.8(第 8)、Token 用量 516B(第 20)、价格未披露但 xAI 一贯的打法是"足够便宜"。Grok 可能是第四层的雏形。
上月预测验收 + 下月新判断
上个月我写了六条预测。一个月后回看,命中情况如下:
命中 ★★★★★
预测一:「免费档」年底前成为一线厂商标配
腾讯 Hy3 的免费→付费闭环已经跑通,Ling-3.0-flash (free) 新上榜第 10。免费档正在成为标配,但路径是"免费引流→付费转化",不是永久免费。
部分打脸 ★★★
预测二:Q4 前头部 Agent 应用单应用月消耗突破 50T
由于 OpenRouter 页面动态渲染限制,本月未能获取 Top Apps 数据。但根据任务分类中 Agent 占支出 31% 的趋势,Agent 应用的主引擎地位没有动摇。50T 的突破时间可能比预期晚 1-2 个月,方向不变。
待验证 ★★★★
预测三:智谱 GLM 系将在 Q4 杀进支出榜前五
GLM 5.2 支出占比从 3.0% 升到 2.9%(口径差异需注意),但连续两个月正增长。Token 增速从 +306% 回落到 +13%,说明早期红利期已过,接下来看用户留存和复购。Q4 进前五的置信度从 ★★★★ 微调到 ★★★☆。
命中 ★★★★★
预测四:「自适应推理 + 回退」取代单一模型
Benchmark 榜前十里八个带 Adaptive Reasoning 标签;Fable 5 明确标注"Opus 4.8 Fallback"。路由系统已经成为 Anthropic 的正式产品形态,不是实验性功能。
待验证 ★★★
预测五:图像/多模态格局一年内不变,小米是唯一可能的破局变量
本月未能获取 Images 数据。MiMo-V2.5 仍以 Token 榜第 1 的位置存在,但增速只剩 2%,手机端多模态生态的 API 接入尚未发生。这条预测的时间线需要拉长到 12 个月以上。
待验证 ★★★
预测六:年底前中腰部 API 厂商第一波出清
Market Share 榜中 Others 占 10.4%,比上个月的描述更集中。但"出清"是剧烈事件,目前还没有看到并购或退出的公开信号。趋势在,但时间点不确定。
下月新判断(基于 7 月趋势外推):
置信度 ★★★★★
新判断一:DeepSeek 请求数份额将在 8 月超过 Google
本周差距仅 1.4 个百分点(27.0% vs 25.6%),DeepSeek 的增速曲线更陡。8 月内大概率发生超越。
置信度 ★★★★
新判断二:Claude Opus 4.8 将在 Q3 内退出 Token 榜前 20
环比 -57% 是结构性弃用,不是波动。Anthropic 正在把流量切向 Fable 5 和 Opus 5,Opus 4.8 的退出是计划内事件。
置信度 ★★★★
新判断三:至少再有两家中国厂商在 Q3 推出免费档
腾讯跑通闭环后,字节(Seed/豆包)、阿里(Qwen)跟进免费档的压力在加大。Agent 苦力层的战争已经进入"免费→转化"的第二阶段,没有免费入口的厂商会被挤出生态。
置信度 ★★★
新判断四:Grok 将在 8 月冲进 Token 榜前 15
Grok 4.5 当前第 20(516B,+29%),增速在头部模型中排名靠前。xAI 的打法是"智能足够用+价格足够低+速度足够快",这三板斧在 Agent 苦力层很有竞争力。
汇总成一句话:7 月的主线是"增速退潮、份额重排、结构升级"——中国模型从爆发式增长进入精细运营,美系旗舰从单一模型转向路由系统,Agent 从实验走向主流。我会每月持续跟踪这个榜单,逐条验收。
数据来源:OpenRouter Rankings(https://openrouter.ai/rankings),2026-07-30 抓取;因页面动态渲染限制,Tool Calls / Images / Top Apps 具体排名未能提取。前情对照:笔者 2026-07-29《一份榜单,四个平行宇宙:Token 吨数、请求次数、真金白银和智能分数,各讲了一个完全不同的故事》。文中分析与预测均为作者基于数据的判断,不构成投资建议。
如果这份拆解对你有用,欢迎点个「在看」或转发给同样关注模型行业的朋友。评论区聊聊:DeepSeek 能在 8 月超过 Google 吗?
文 / 六六爸比 · 数据周期 2026-07-30
AI 与君共勉
每个月盯一份榜单,是给自己的"复盘仪式"。三个月后回看这些预测,会发现自己当初哪里想多了、哪里没看到。模型行业变化快,唯一不变的是每个月都有新故事。愿我们都保持这份好奇心。
如果这份拆解对你有用,欢迎点个「在看」或转发给同样关注模型行业的朋友。评论区聊聊:DeepSeek 能在 8 月超过 Google 吗?
文 / 六六爸比
- 7-30 · OpenRouter 7 月榜 4 大中国黑马 + 1 个开源 agent 顶 4.3 个 Claude Code
- 7-23 · Hermes 4 月数据复盘
- 7-20 · aie 1.7 万星 爆款拆解
- 7-17 · Opus 4.8 + Agnes Code 8 章
- 7-15 · OpenClaw 38.3 万星 GitHub Trending
- 7-12 · FinGPT 3.1 万星 金融大模型
- 7-09 · Hermes 官方榜单·办公效率
- 7-09 · Hermes 官方榜单·开发者协作
- 7-09 · Hermes 官方榜单·探索前沿
- 7-09 · MoneyPrinterTurbo 9.5 万星
- 6-27 · AI 大模型百科 全景图